2026年9月22日信息系统集成服务概念观察 9只个股实现连涨,行业景气度持续上行
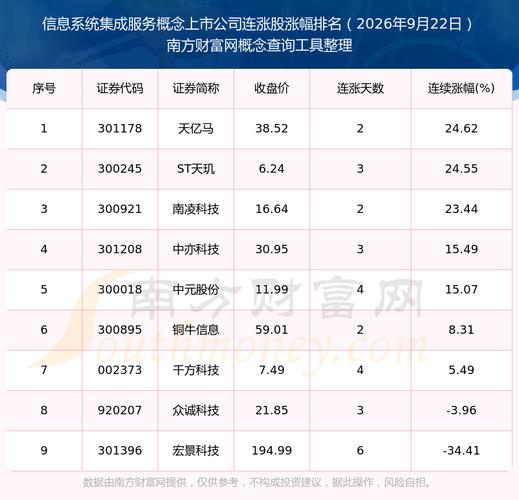
2026年9月22日,A股信息系统集成服务概念板块表现活跃。据市场公开数据显示,该概念下共有9只个股实现连续上涨,引发投资者关注。这一现象不仅反映了资金对数字经济基础设施环节的持续聚焦,也折射出在政策推动与产业升级双重驱动下,信息系统集成服务行业正迎来新一轮发展机遇。
一、连涨个股透视:板块效应与个体分化并存
当日实现连涨的9只个股覆盖了从行业解决方案商到细分领域集成商的多个层面。尽管具体名单随行情动态变化,但连涨阵容中既有在政务、金融、医疗信息化领域深耕多年的龙头,也有在工业互联网、智慧城市赛道快速崛起的成长型公司。从连涨天数看,多数个股已实现3至5个交易日的连续收阳,部分标的期间累计涨幅显著。
分析人士指出,此类集体连涨并非单纯的资金短期炒作。一方面,随着2026年各地数字政府、智慧城市项目进入招标与交付密集期,订单能见度提升直接改善相关企业基本面预期;另一方面,人工智能大模型与行业应用的深度融合,使得具备“集成+运维+行业Know-How”能力的服务商价值被重估,市场愿意给予更高估值溢价。
二、驱动逻辑:政策、技术与需求三重共振
信息系统集成服务概念的走强,背后存在清晰的产业逻辑支撑。
政策端,2026年作为“十五五”规划前期筹备的关键年份,国家对数字基础设施、数据要素市场培育的支持力度不减。多地出台政策明确要求提升政务云、城市大脑等系统的集约化建设与运维水平,为集成服务商创造了增量市场空间。
技术端,AI原生应用加速落地,企业级客户对系统集成的需求从传统的硬件组网、软件部署转向数据治理、模型调用与业务流程重构。能够提供AI-ready集成方案的服务商获得差异化竞争优势,毛利率有望结构性改善。
需求端,金融、制造、能源等传统行业数字化转型进入深水区,系统上云后带来的异构系统打通、安全合规与持续运维需求,推动集成服务从“一次性项目”向“长期服务订阅”模式演进,增强了头部企业的收入稳定性。
三、行业展望:集中度提升与模式升级并行
展望后市,信息系统集成服务行业预计将呈现两大趋势。其一,市场集中度逐步提升。在项目大型化、技术复合化背景下,具备多行业资质、全栈技术能力和全国服务网络的企业更易获得大单,小型集成商则面临转型压力,或向细分领域专精特新方向发展。其二,服务模式加速升级。单纯依靠硬件分销或基础集成的盈利空间持续收窄,领先企业正通过构建PaaS平台、沉淀行业组件库、提供智能运维服务等方式,向价值链高端迁移。
对于投资者而言,9只个股连涨是板块热度的一个截面,但需注意短期波动风险。中长期应关注企业的在手订单质量、研发投入强度以及服务收入占比等核心指标,优选真正受益于数字化浪潮且具备持续交付能力的标的。
综上,2026年9月22日信息系统集成服务概念9只个股连涨的现象,是行业基本面改善与市场情绪回暖的共同结果。在数字经济主线下,该板块仍具备结构性机会,但个股分化将成为常态,深度研究比追逐连涨名单更为重要。
如若转载,请注明出处:http://www.youshiwl.com/product/77.html
更新时间:2026-11-21 16:44:56